Mon propriétaire ne fait rien suite à un dégât des eaux : que faire ?
Votre propriétaire ne fait rien suite à un dégât des eaux ? Voici la marche à suivre. Déclarez d’abord le sinistre à votre assurance habitation sous 5 jours ouvrés. Faites ensuite constater les dégâts, puis mettez le propriétaire en demeure par lettre recommandée avec avis de réception. Sans réponse après 2 mois, saisissez la commission départementale de conciliation (CDC) ou un conciliateur de justice, puis le juge des contentieux de la protection. Et ne cessez jamais de payer votre loyer de vous-même.
Cet article s’adresse aux locataires dont le bailleur ne réagit pas après une fuite ou une infiltration. Suivre les étapes dans l’ordre vous permet de faire valoir vos droits sans vous mettre en faute.
L’essentiel
-
Assurance d’abord. Déclarez le dégât des eaux à votre assureur dans le délai prévu au contrat, au minimum 5 jours ouvrés après la découverte. C’est valable même si la fuite vient des parties communes ou d’un voisin du dessus.
-
Obligation du bailleur. Le propriétaire doit un logement décent et toutes les réparations autres que locatives : toiture, canalisations vétustes encastrées, infiltrations par la façade, menuiseries extérieures qui laissent passer l’eau.
-
Procédure graduée. Informez le bailleur par écrit, puis envoyez une mise en demeure en recommandé avec avis de réception. Sans accord ni réponse sous 2 mois, saisissez la CDC ou un conciliateur de justice, puis le juge des contentieux de la protection.
-
Loyer maintenu. Tant que le juge n’a pas décidé d’une réduction, d’une suspension ou d’une consignation du loyer, vous payez loyer et charges. Suspendre seul expose à une procédure pour impayés.
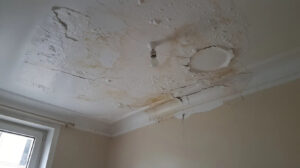
Deux problèmes à ne pas confondre : l’indemnisation et les travaux
Face à un dégât des eaux en location, deux questions se posent en parallèle. La première concerne l’indemnisation de vos biens endommagés : elle relève de votre assurance. La seconde concerne les travaux de reprise du bâti : ils sont à la charge du propriétaire.
L’indemnisation de vos biens. Vos meubles, vêtements et embellissements (parquet flottant posé par vos soins, peinture refaite) sont gérés par votre assureur. Les assureurs règlent ces sinistres entre eux grâce à une convention commune, dite IRSI. L’assureur de l’occupant est en général l’assureur gestionnaire du sinistre, quelle que soit l’origine de la fuite. Il indemnise les dommages évalués jusqu’à 5 000 € HT. En général, l’assureur ordonne une expertise si le dommage dépasse 1 600 €. La recherche de fuite dans votre logement est en principe organisée par l’assureur de l’occupant. Dans les parties communes de l’immeuble, c’est l’assureur de l’immeuble qui intervient. L’assurance du locataire couvre aussi les dégâts causés par ses propres équipements, par exemple un lave linge ou un lave vaisselle dont le flexible aurait lâché.
Les travaux de remise en état du bâti. La reprise d’un plafond imbibé, la réparation d’une canalisation encastrée usée ou d’une toiture qui laisse passer la pluie restent l’obligation du bailleur. Elles relèvent du logement décent et du clos et couvert.
Exemple : une infiltration par la toiture dans un appartement parisien sous les toits tache le plafond du séjour et abîme peinture et plinthes. Votre assurance habitation prend en charge vos biens. La réfection de la couverture, elle, relève du propriétaire et, en copropriété, du syndic pour les parties communes.
Qui doit réparer : propriétaire ou locataire ?
La responsabilité du propriétaire est claire. Le bailleur doit délivrer un logement en bon état, selon l’article 1719 du Code civil et l’article 6 de la loi du 6 juillet 1989. Le logement doit protéger contre les infiltrations d’eau et les eaux de ruissellement. Le propriétaire réalise toutes les réparations autres que locatives. Cela vaut aussi quand les dégâts proviennent de la vétusté, d’un vice de construction ou d’un cas de force majeure, même si la réparation figure dans la liste des réparations locatives. Le propriétaire est donc responsable des canalisations vétustes.
La responsabilité du locataire se limite aux dégradations dues à sa négligence ou à un défaut d’entretien. Les réparations dépendent donc de l’origine du dégât des eaux : chacun répond de ce qui lui incombe.
Trois situations concrètes :
-
Joint de douche (locataire). Un joint de cabine de douche noirci et craquelé, jamais refait, provoque des infiltrations dans le mur de la chambre voisine. Ce dégât relève de la responsabilité du locataire et de son assurance habitation.
-
Canalisation encastrée (propriétaire). Une canalisation d’origine, dans le mur du séjour, se rompt par vétusté. Les travaux sur la canalisation et la remise en état du mur relèvent du bailleur.
-
Façade ou toiture en copropriété (propriétaire et syndic). Une infiltration par la façade côté cour ou la toiture tache le plafond de votre salon. La réparation engage le syndicat des copropriétaires via le syndic. Le bailleur reste toutefois votre interlocuteur pour garantir la décence du logement.
Que faire quand le propriétaire ne fait rien : la marche à suivre
Voici le déroulé chronologique, étape par étape, pour un locataire confronté à cette situation.
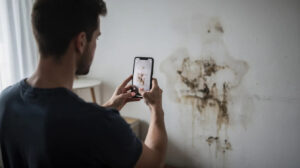
1. Limiter les dégâts et déclarer le sinistre à votre assureur
Premiers gestes d’urgence : si la fuite vient de chez vous (chauffe eau, flexible, robinet), coupez l’arrivée d’eau. Protégez vos meubles et épongez l’eau stagnante. Si une tache apparaît au plafond, prévenez immédiatement le voisin du dessus. Si la fuite touche les parties communes, alertez le gardien ou le syndic. Même un goutte à goutte persistant peut provoquer des dommages importants avec le temps.
Déclarez le sinistre à votre assurance habitation dans le délai prévu au contrat, au minimum 5 jours ouvrés après la découverte. Le locataire doit en effet être assuré contre les risques locatifs, dont le dégât des eaux. Préparez votre numéro de contrat, la date de découverte et la description de la fuite d’eau (plafond, mur, colonne commune). Ajoutez vos premières photos et les coordonnées de votre propriétaire et du syndic.
Le constat amiable dégât des eaux n’est pas obligatoire. Il reste recommandé quand d’autres logements ou les parties communes sont touchés. En location, un exemplaire est envoyé au propriétaire ou au syndic.
2. Rassembler les preuves : photos, écrits, rapports et constat de commissaire de justice
Sans preuve datée, il est plus difficile de faire reconnaître l’ampleur des dégâts et la carence du propriétaire devant la CDC ou le juge.
-
Photos datées : vues d’ensemble des pièces, gros plans des taches d’humidité, peintures cloquées, parquet gondolé, moisissures.
-
Échanges écrits : conservez tous les e-mails, SMS et recommandés avec le bailleur, l’agence de gestion et le syndic.
-
Rapports techniques : le rapport du plombier ou de l’expert de l’assurance aide à situer l’origine de la fuite. Il permet de répartir les responsabilités entre locataire ou propriétaire.
-
Constat de commissaire de justice (huissier de justice) : indispensable quand les dégâts risquent d’évoluer (plafond qui s’affaisse, moisissures qui progressent). Il l’est aussi quand le propriétaire conteste ou refuse d’intervenir. Ce procès-verbal fait foi jusqu’à preuve contraire et peut être produit devant l’assureur, la CDC ou le juge.
3. Prévenir le propriétaire puis le mettre en demeure par lettre recommandée
Après les premiers messages (e-mail, SMS, appel), passez à l’écrit si le bailleur ne réagit pas. En l’absence de réponse sérieuse, envoyez une lettre de mise en demeure en recommandé avec avis de réception. C’est elle qui fait courir le délai de 2 mois avant la conciliation.
La lettre doit contenir :
-
Date et description du sinistre, pièces touchées.
-
Adresse du logement et référence du bail.
-
Rappel de l’article 6 de la loi du 6 juillet 1989 (obligation d’entretenir le logement en état de servir à l’usage prévu, de faire les réparations autres que locatives).
-
Liste des travaux demandés : réparation de la cause de la fuite, reprise des plafonds, murs et sols endommagés.
-
Délai raisonnable pour agir.
-
Copies jointes : photos, constat amiable dégât des eaux, rapports et, le cas échéant, constat de commissaire de justice.
Vous trouverez un modèle de lettre de mise en demeure pour travaux dans notre article dédié.
4. Sans réponse après 2 mois : commission départementale de conciliation ou conciliateur de justice
Deux mois après l’envoi de la mise en demeure, le propriétaire n’a pas répondu ou aucun accord n’a été trouvé ? Vous pouvez alors saisir la commission départementale de conciliation (CDC) ou un conciliateur de justice pour rechercher une solution amiable.
Attention : quand le litige porte sur 5 000 € ou moins, vous devez d’abord tenter un règlement amiable, par conciliation, médiation ou procédure participative. Sans cette tentative, vous ne pouvez pas aller directement devant le juge.
Préparez un dossier complet : bail, état des lieux, courriers, photos, rapports techniques, constat de commissaire de justice. Cette étape ne suspend pas l’obligation de payer le loyer. Elle peut aboutir à un accord écrit qui engage le propriétaire sur des travaux et leurs délais.
5. Saisir le juge des contentieux de la protection : ce qu’il peut ordonner
Faute d’accord en conciliation, l’étape suivante est le juge des contentieux de la protection. Vous vous adressez à celui du tribunal du lieu où se trouve le logement.
Le juge peut :
-
Obliger le bailleur à faire les travaux, y compris sous astreinte (pénalité par jour de retard).
-
Autoriser le locataire à les faire exécuter et ordonner au propriétaire de le rembourser sur justificatifs.
-
Accorder des dommages et intérêts pour trouble de jouissance si vous avez vécu des mois dans un logement dégradé.
-
Si le logement n’est pas décent, réduire ou suspendre le loyer jusqu’à la réalisation des travaux, conformément à l’article 20-1 de la loi de 1989.
Pourquoi vous ne devez pas arrêter de payer votre loyer
C’est la question la plus fréquente en cas de dégât des eaux en location : « puis-je bloquer mon loyer ? ». La réponse est non, pas de votre propre initiative.
Tant que le juge n’a rien décidé, le locataire paie son loyer et ses charges. C’est vrai même si la fuite persiste ou si une pièce de l’appartement est inutilisable. Suspendre ou réduire seul le montant expose à une procédure pour impayés, indépendante du litige sur les travaux.
Seul le juge des contentieux de la protection peut ordonner une réduction, une suspension ou, dans certains cas, une consignation du loyer. Pour comprendre dans quels cas une consignation des loyers est possible, consultez notre article sur le blocage légal des loyers.
En respectant vos propres obligations de locataire (loyer payé, accès donné aux artisans), vous renforcez votre position devant la CDC et le juge.
Logement devenu insalubre ou inhabitable : les recours renforcés
Un logement décent, au sens du décret du 30 janvier 2002, assure le clos et le couvert. Il protège contre les infiltrations d’eau et les remontées d’eau. Le dégât des eaux provoque une humidité importante, des moisissures envahissantes, un risque électrique ou un plafond qui menace de tomber ? La santé et la sécurité des occupants sont alors en jeu.
Aide au logement. Si la CAF ou la MSA constate la non-décence du logement, l’aide n’est plus versée au bailleur mais conservée. Elle lui est versée si les travaux sont réalisés dans un délai de 18 mois. Sinon, la somme est perdue pour le propriétaire, sans recours contre le locataire. Le locataire qui perçoit l’aide signale l’état de son logement à la CAF ou à la MSA.
Signalements. En cas de risque pour la santé ou la sécurité et sans réponse du propriétaire, vous pouvez faire un signalement au maire ou à l’agence régionale de santé (ARS). Le service public « Signal Logement » permet aussi de le faire en ligne.
Le locataire peut contacter l’ADIL de son département pour obtenir gratuitement des informations et des conseils sur ses droits. Si des réparations urgentes rendent le logement inhabitable, le locataire peut demander la résiliation du bail.
Le constat de commissaire de justice : votre meilleure preuve
Le procès-verbal de constat dressé par un commissaire de justice (huissier de justice) décrit précisément l’état de votre logement après un dégât des eaux. Il relève les pièces touchées, les traces d’humidité au plafond, la peinture cloquée et le parquet gondolé. Il décrit aussi l’état des murs et des sols et le mobilier abîmé. Ce sont des constatations matérielles, datées, sans avis technique sur la cause du sinistre.
Ce constat fait foi jusqu’à preuve contraire. Les éléments constatés sont tenus pour exacts devant l’assureur, la CDC et le juge, sauf preuve opposée.
Quand le demander ? Le plus tôt possible, avant que les surfaces ne sèchent et avant tout travaux de peinture ou de reprise. Également lorsque le propriétaire conteste la réalité des dégâts ou refuse d’intervenir. Il est utile aussi quand plusieurs intervenants se renvoient la responsabilité (voisin du dessus, syndic, bailleur), ou juste avant de saisir la CDC ou le juge, pour figer l’état du logement.
Coût du constat : consultez nos tarifs et notre article sur la fixation du prix d’un constat.
Notre office intervient à Paris et en Île-de-France (départements 77, 78, 91, 92, 93, 94, 95). Il reste joignable 24 h/24 et 7 j/7 pour les urgences. Notre étude réalise des constats de dégât des eaux à Paris et en Île-de-France.

FAQ
Quelles sont les obligations du propriétaire en cas de dégât des eaux ?
Le propriétaire doit remettre un logement décent, protégé contre les infiltrations d’eau, et faire toutes les réparations autres que locatives. Cela inclut les dégâts dus à la vétusté, à un vice de construction ou à un cas de force majeure. Il doit aussi assurer au locataire la jouissance paisible du logement. Seules les dégradations dues à la négligence ou au défaut d’entretien du locataire restent à la charge de celui-ci.
Infiltration d’eau par le plafond : assurance du locataire ou du propriétaire ?
C’est en général l’assurance habitation du locataire qui gère le sinistre et indemnise vos biens, même si vous n’êtes pas responsable de l’infiltration. Dans le cadre de la convention IRSI, elle prend en charge les dommages évalués jusqu’à 5 000 € HT. La réparation de la cause (toiture, façade, canalisation du voisin du dessus) relève ensuite du responsable : propriétaire, voisin ou copropriété. Déclarez le sinistre dans le délai du contrat, au minimum 5 jours ouvrés.
Qui doit faire la recherche de fuite, le locataire ou le propriétaire ?
Dans un logement loué et occupé, la recherche de fuite est en principe organisée par l’assureur du locataire. Si la fuite se situe dans les parties communes, c’est l’assureur de l’immeuble qui s’en charge. Signalez-la à votre assureur dès la déclaration du sinistre.
Puis-je faire les travaux moi-même et déduire leur coût du loyer ?
Non, pas de votre propre initiative. Seul le juge peut autoriser le locataire à faire exécuter les travaux et ordonner au propriétaire de le rembourser. Déduire seul les frais du loyer expose à une procédure pour impayés.
Je dois quitter mon logement quelques jours à cause de l’humidité : qui paie ?
La prise en charge d’un relogement temporaire dépend des garanties de votre contrat d’assurance habitation. Posez la question à votre assureur dès la déclaration : certaines polices couvrent les frais d’hébergement. Le trouble de jouissance subi peut aussi être évoqué devant le juge pour demander des dommages et intérêts.
Que faire si la fuite vient des parties communes de l’immeuble ?
La réparation incombe à la copropriété via le syndic, mais votre bailleur reste responsable envers vous de la décence du logement. Alertez le syndic par écrit, mettez le propriétaire en copie et déclarez le sinistre à votre assureur.
Dois-je remplir un constat amiable de dégât des eaux si je suis seul touché ?
Le constat amiable n’est pas obligatoire. Il est surtout utile quand d’autres logements ou les parties communes sont touchés. En cas de doute sur l’origine de la fuite (fuite possible chez le voisin), remplissez un constat amiable dégât des eaux avec les autres occupants : les assureurs traiteront le dossier plus facilement.
Mon assureur dit que la réparation relève du propriétaire : que faire ?
Déclarez quand même le sinistre à votre assureur : il reste en général le gestionnaire pour vos biens et embellissements dans le cadre de la convention IRSI. La réparation de la cause (vétusté, vice de construction) reste due par le bailleur. Demandez une confirmation écrite à votre assureur et joignez-la à votre mise en demeure.
Conclusion
Face à un propriétaire qui ne fait rien après un dégât des eaux, la chronologie reste votre alliée. Limitez la fuite et déclarez le sinistre sous 5 jours ouvrés à votre assurance habitation. Constituez des preuves solides (photos, échanges écrits, constat de commissaire de justice), puis mettez le bailleur en demeure. Après 2 mois sans réponse, saisissez la CDC ou un conciliateur, puis le juge. Retenez la distinction : l’indemnisation de vos biens relève des assureurs, les travaux de remise en état relèvent du propriétaire. Et ne suspendez jamais le loyer de votre propre initiative. Vous êtes locataire à Paris ou en Île-de-France et devez faire constater l’état de votre logement ? Notre étude reste à votre disposition pour organiser un constat, y compris en urgence.